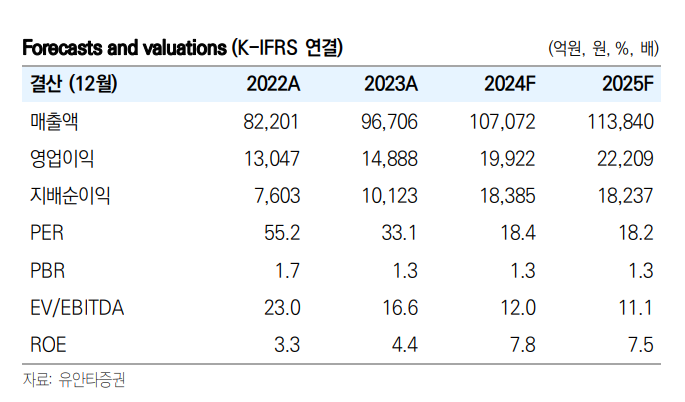
[유안타증권 / 이창영] NAVER(035420) : 젊어지는 네이버
유안타증권 이창영
NAVER(035420) : 젊어지는 네이버
네이버에 대한 긍정적인 Point : UGC(User Generated Contents) 젊어지는 이용자
한국에서 네이버의 입지는 그야말로 압도적인 것 이었음("궁금한 것이 있을 때 가장 먼저 이용하는 서비스" = 1위. Naver, 77.4%)
그러나 모바일 시대에 접어들어 이전만 못하다는 평가, 젊은 세대에게 어필하지 못한다는 평가가 있어 20대 이하 세대에서는 유튜브, 구글, 인스타그램 등 글로벌 플랫폼의 이용률이 높아 상대적으로 네이버의 이용률이 떨어지는 경향이 있었음.
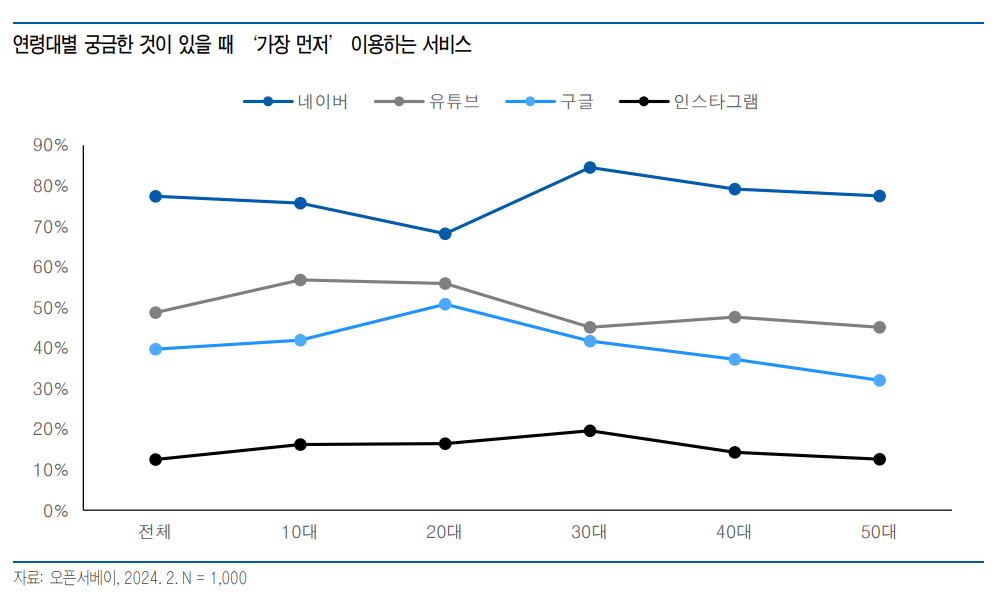
그러나 레포트에서 네이버의 최근 이에 대응하는 움직임에 주목하는데 (1) 네이버 블로그의 10-30대 세대 비중이 전체 이용자 중 64%로 확대되었고 (2) 치지직이 e스포츠등 젊은 컨텐츠를 제공함으로써 MAU 250만을 달성하였음. (3)또한 홈피드 방문자의 40% 가까이가 1030세대로 전체 네이버 플랫폼의 젊은 사용자 비중이 증가하고 있다는 점도 꼽았다.
또한 네이버가 블로그와 클립과 같은 UGC 데이터 기반으로 검색 서비스를 구글과 차별화 함으로써 주 매출 근간인 검색 매출 증가에도 기여할 수 있을 것으로 기대한다고 언급.
(Comment)
네이버 검색 결과가 지식인, 블로그, 카페를 중심으로 제공되어 왔다는 점은 수십년된 일로 새로운 것은 아니라고 생각함. 오히려 이런 유저 제공 컨텐츠가 광고물로 활용이 되면서 그 퀄리티와 전문성에 대해서 의구심을 가지게되어 많은 이들이 고퀄리티의 정보를 제공하는 해외 사이트 혹은 전문 커뮤니티 등으로 빠지게 되었다는게 개인적인 생각임.
최근에도 여전히 그 문제들은 개선되지 않고 어떤면에서는 개선이 불가능하다고 생각하는 터라 본 레포트의 이 내용이 쉽게 동의되지 않았음.
그럼에도 40대 이상에게 이제는 식상한 블로그가 1020세대에겐 새로운 공간으로 느껴진다는 글은 본적이 있어 플랫폼의 젊은 유저유입이 되고 있구나 정도로 이해함.
우려
Chat GPT 등 생성형 AI검색 사용자 증가에 대응 문제, 웹툰, 포쉬마크와 같은 해외사업이 아직 그 기대에 미치지 못하고 있다는 점에 우려를 포인트를 지적하고 있음.
기대
반면 기대되는 포인트도 있다.
(1) 4분기에도 본업인 광고 부분 호실적이 예상되고 (2) 웹툰은 3분기(+13.5%yoy)에 이어 4분기에도 10~13%수준의 두자릿수 성장을 예상하고 있으며 (3)포쉬마크도 4분기 수수료 인하로 일시적 매출 둔화는 예상되나 장기적으로 현 미국의 고물가 상황을 고려할 때 장기적 성장을 기대하고 있음.
(Comment)
그냥 밍숭맹숭하단 느낌이다. 하던거 하는 느낌이고, 가장 큰 문제인 신사업 부재, AI에 대응하기 위한 대책, 기존 컨텐츠 기반 서비스 방식을 어떤식으로 고도화하겠다라는 내용이 없다. 우려 포인트에 대해서 공감하지만 그에 대응하기 위한 기대 포인트는 너무 빈양하지 않나 생각이 든다.
최근 주가가 많이 올랐는데 특별한 이유 없이 지금이 너무 싸서 가격으로 인한 반등아닌가 싶다.